La decisión sobre si es mejor alquilar o comprar vivienda es uno de los mayores dilemas financieros a los que se enfrentan los jóvenes en España. Con los precios del mercado inmobiliario y las condiciones hipotecarias actuales, analizar detenidamente la opción de alquilar o comprar vivienda te evitará cometer errores económicos graves a largo plazo.
Última actualización: noviembre de 2026.
Índice
- Tu situación personal: el punto de partida
- Los costes reales al comprar casa
- La flexibilidad de alquilar vivienda
- Alquilar o comprar vivienda: Comparativa de costes
- Herramientas oficiales para decidir
- Errores al elegir entre alquilar o comprar vivienda
- Preguntas frecuentes
Tu situación personal: el punto de partida
Antes de decidir si vas a alquilar o comprar vivienda, debes responder con honestidad a estas preguntas sobre tu estabilidad financiera:
- Estabilidad laboral: ¿Dispones de un contrato indefinido y un sueldo estable que garantice la cuota?
- Movilidad geográfica: ¿Es probable que tengas que cambiar de ciudad por trabajo en los próximos 5 o 10 años?
- Ahorros previos: ¿Tienes ahorrado al menos el 20 % del valor del inmueble para la entrada más un 10 % para gastos legales?
Si aún estás organizando tus ingresos para reunir el capital necesario, es imprescindible que aprendas a hacer un presupuesto mensual efectivo.
Los costes reales al comprar casa
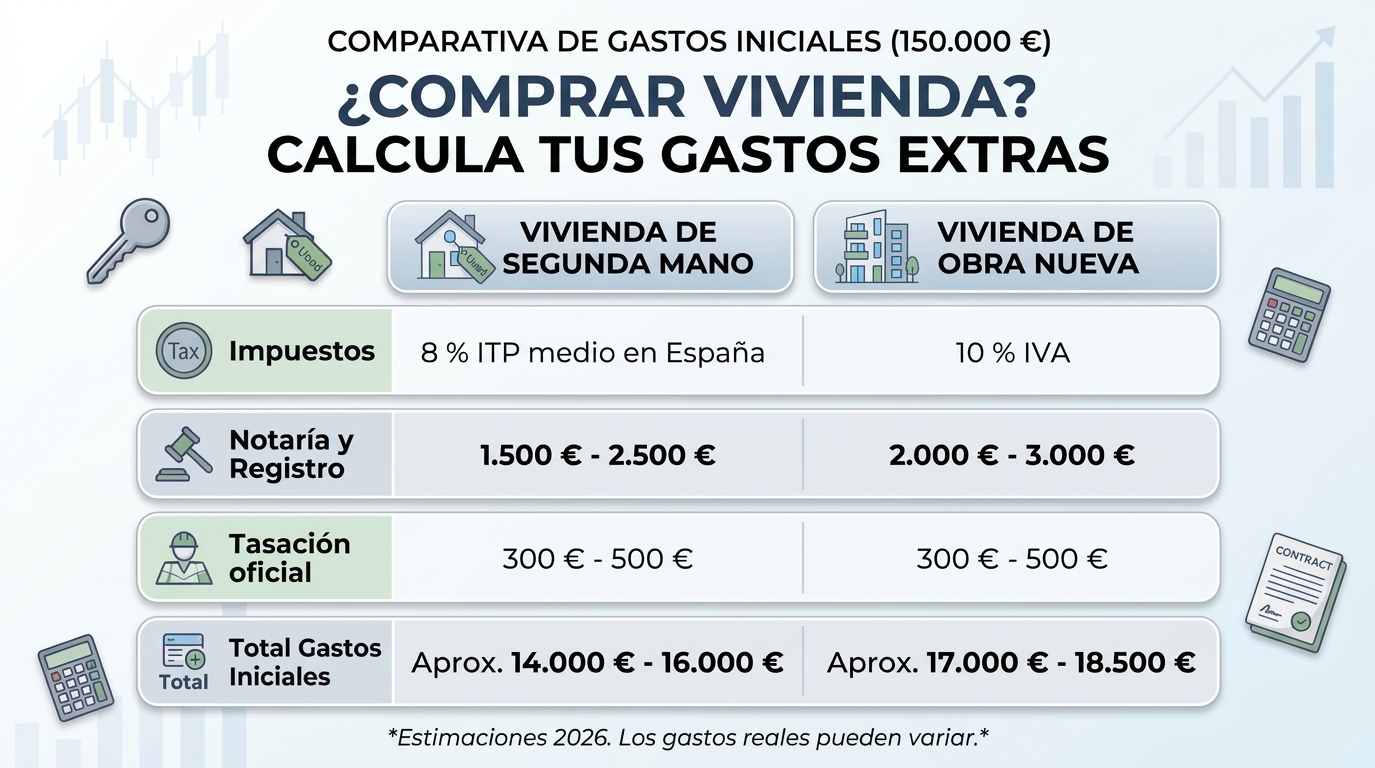
Adquirir un inmueble implica abonar una serie de gastos iniciales que no financia el banco y que representan entre un 10 % y un 13 % adicional sobre el precio de compra:
- Impuestos: ITP (Impuesto de Transmisiones Patrimoniales) en segunda mano o IVA (10 %) en obra nueva.
- Gastos de notaría y registro: Aranceles oficiales obligatorios.
- Tasación y gestoría: Imprescindibles para constituir la garantía hipotecaria.
La flexibilidad de alquilar vivienda
Optar por el arrendamiento no debe considerarse un gasto perdido. Al evaluar si conviene alquilar o comprar vivienda, el arrendamiento aporta ventajas estratégicas esenciales para los jóvenes:
- Acceso inmediato: No requiere disponer de decenas de miles de euros acumulados de entrada.
- Libertad laboral: Facilita el traslado si surgen mejores oportunidades profesionales en otras ubicaciones.
- Sin sorpresas de mantenimiento: Las derramas comunitarias y averías estructurales corresponden al propietario.
Además, el capital sobrante que no destinas a la entrada puedes rentabilizarlo colocándolo en las mejores cuentas remuneradas del mercado para no perder poder adquisitivo.
Alquilar o comprar vivienda: Comparativa de costes
A continuación analizamos dos escenarios financieros para un inmueble valorado en 150.000 € frente a un alquiler mensual de 700 €:
Escenario Comprar Vivienda:
- Entrada mínima exigida (20 %): 30.000 €
- Gastos legales e impuestos (10 %): 15.000 €
- Ahorro previo necesario: 45.000 €
- Cuota mensual estimativa hipoteca (a 30 años): ~520 €/mes
Escenario Alquilar Vivienda:
- Fianza de arrendamiento (1 mes): 700 €
- Capital previo necesario: 700 €
- Cuota mensual fija: 700 €/mes
Si logras acumular plusvalías tras ahorrar e invertir tu sobrante mensual mediante fondos indexados, dispondrás de una flexibilidad financiera muy superior a la de estar atado a una hipoteca desde muy joven.
Herramientas oficiales para decidir
Para profundizar en los aspectos legales del mercado del alquiler y las ayudas públicas a la emancipación, puedes consultar el portal oficial del Ministerio de Vivienda y Agenda Urbana.
Errores al elegir entre alquilar o comprar vivienda
- Agotar todos los ahorros: Destinar el 100 % de tu capital a la entrada sin guardar un colchón para imprevistos.
- Asumir cuotas excesivas: La cuota hipotecaria o el pago del alquiler nunca deben superar el 30 % – 35 % de tus ingresos netos mensuales.
- No tener en cuenta el IRPF: Olvidar que la venta futura o el arrendamiento pueden influir en tu declaración de la renta.
Preguntas frecuentes sobre alquilar o comprar vivienda
¿Qué opción es más rentable a largo plazo: alquilar o comprar vivienda?
Depende de la evolución de los tipos de interés y de tu capacidad para invertir la diferencia de capital sobrante si optas por el alquiler.
¿Cuánto dinero debo tener ahorrado antes de comprar?
Lo ideal es contar con un 30 % del valor total del inmueble (20 % para la entrada bancaria no financiada y un 10 % para impuestos y gastos notariales).
Conclusión
Analizar detenidamente si te conviene alquilar o comprar vivienda dependerá de tu grado de estabilidad profesional, tus ahorros acumulados y tus metas a medio plazo. Evalúa tus números con calma y toma la decisión que proteja mejor tu tranquilidad financiera.
Resumen en 5 puntos:
- Comprar requiere un 30 % previo en ahorros no financiables.
- Alquilar proporciona movilidad geográfica y flexibilidad laboral.
- Los gastos mensuales no deben exceder el 35 % de tus ingresos netos.
- Invertir el capital sobrante equilibra la balanza financiera del alquiler.
- Revisa las normativas e incentivos estatales antes de firmar cualquier contrato.