Categoría: Presupuesto y ahorro

  • Declaración de la renta paso a paso: guía fácil para jóvenes

    Declaración de la renta paso a paso: guía fácil para jóvenes

    Hacer la declaración de la renta por primera vez puede parecer un trámite complicado, pero con esta guía aprenderás a gestionar todo el proceso de forma sencilla. Presentar el borrador a Hacienda correctamente dentro de los plazos establecidos te permite evitar sanciones y, en muchos casos, conseguir que te devuelvan dinero si te han retenido de más en tu nómina.

    Última actualización: noviembre de 2026.

    Índice

    ¿Quién está obligado a presentar la renta?

    No todo el mundo tiene la obligación legal de rendir cuentas con Hacienda. Si has tenido un único pagador y tus ingresos totales del trabajo no superan los 22.000 € brutos anuales, estás exento. Sin embargo, si has tenido dos o más pagadores, el límite baja a 15.000 € anuales (siempre que la suma del segundo y restantes pagadores supere los 1.500 €).

    Aunque no alcances estos mínimos, si has tenido derecho a deducciones o si te han practicado retenciones superiores a las correspondientes, realizar el trámite te permitirá recuperar ese dinero. Esta es una excelente forma de conseguir capital extra para empezar a invertir en tu futuro.

    Calendario fiscal para la campaña del IRPF

    La campaña para presentar el IRPF se desarrolla habitualmente entre los meses de abril y junio de cada año. Es fundamental marcar en el calendario las fechas principales:

    • Abril: Inicio de la campaña online. Ya se puede confirmar el borrador.
    • Mayo: Apertura de la atención telefónica para confeccionar la declaración de la renta.
    • Junio: Inicio de la atención presencial en oficinas y fecha límite de presentación.

    Trámite completo de la declaración de la renta paso a paso

    Para tramitar tu declaración de la renta por internet de forma autónoma, sigue estos pasos:

    1. Accede a la sede electrónica de la Agencia Tributaria.
    2. Identifícate mediante certificado digital, Cl@ve PIN o número de referencia.
    3. Entra en el servicio Renta WEB para visualizar tus datos fiscales.
    4. Revisa minuciosamente cada apartado de ingresos, retenciones y datos personales.
    5. Pulsa en «Presentar» para finalizar el proceso y guarda el justificante.

    Si durante la declaración de la renta  descubres que tienes unos ahorros acumulados y Hacienda te devuelve dinero, una buena estrategia es mover ese capital a una de las mejores cuentas remuneradas para que siga creciendo sin riesgo.

    Qué revisar en los datos fiscales

    El borrador que elabora Hacienda es una propuesta orientativa, pero no siempre está completo. Conviene comprobar obligatoriamente los siguientes puntos antes de validar:

    • Datos personales y familiares: cambio de domicilio, estado civil o nacimiento de hijos.
    • Cuotas sindicales o colegios profesionales: importes que reducen la base imponible y que a veces no vienen reflejados automáticamente.
    • Aportaciones a planes de pensiones o ONGs: asegúrate de que constan las deducciones correspondientes.
    Concepto a revisar Dónde comprobarlo Impacto en tu IRPF
    Domicilio fiscal Empadronamiento Deducciones autonómicas aplicables
    Hijos a cargo Libro de familia Aumento del mínimo familiar
    Alquiler de vivienda Contrato y recibos Deducción estatal o autonómica

    Deducciones autonómicas y estatales para ahorrar

    Uno de los mayores alicientes es aplicar todas las desgravaciones a las que tienes derecho. Además de las estatales (como familia numerosa o maternidad), cada comunidad autónoma incluye incentivos específicos relacionados con:

    • Alquiler de vivienda habitual para jóvenes.
    • Gastos de estudios, idiomas o material escolar.
    • Inversión en empresas de nueva creación.

    ¿Qué significa que salga a pagar o a devolver?

    Al finalizar el cálculo, el resultado final se indica mediante un signo:

    • A devolver (signo negativo [-]): Hacienda te ingresará esa cantidad porque has pagado más impuestos de los que te correspondían a lo largo del año.
    • A ingresar (signo positivo): Debes abonar esa diferencia a la Agencia Tributaria. Podrás fraccionar este pago en dos plazos sin intereses.

    Para gestionar mejor estos pagos o ingresos futuros, te recomendamos aprender a hacer un presupuesto mensual que te permita tener tus finanzas bajo control todo el año.

    Preguntas frecuentes

    ¿Qué necesito para acceder a mi borrador?

    Puedes acceder utilizando Cl@ve PIN, certificado digital o con el número de referencia de la casilla 505 de la campaña anterior.

    ¿Qué ocurre si me equivoco al presentar la renta?

    Si detectas un error después de enviar tu autoliquidación, puedes presentar una rectificación o declaración complementaria telemáticamente.

    ¿Cuánto tiempo tarda Hacienda en pagar la devolución?

    Dispone de un plazo legal de hasta seis meses desde el fin de campaña, aunque la mayoría se efectúan en las semanas posteriores a la presentación.

    ¿Dónde puedo consultar normativas oficiales?

    Verifica siempre los manuales oficiales actualizados en el portal de la Agencia Tributaria.

    Conclusión

    Hacer la declaración de la renta de forma correcta requiere revisar con atención el borrador, verificar tus datos personales y aplicar todas las deducciones disponibles. Presentar este trámite te garantiza cumplir con tus obligaciones fiscales sin sobresaltos.

    Resumen en 5 puntos:

    1. Comprueba tu obligación de presentar el IRPF según tus ingresos.
    2. Revisa minuciosamente los datos fiscales en la sede electrónica.
    3. Aplica todas las deducciones estatales y autonómicas.
    4. Verifica el resultado final (a ingresar o a devolver).
    5. Conserva todos los justificantes por un periodo de cuatro años.
  • Presupuesto mensual: guía fácil paso a paso (regla 50/30/20)

    Presupuesto mensual: guía fácil paso a paso (regla 50/30/20)

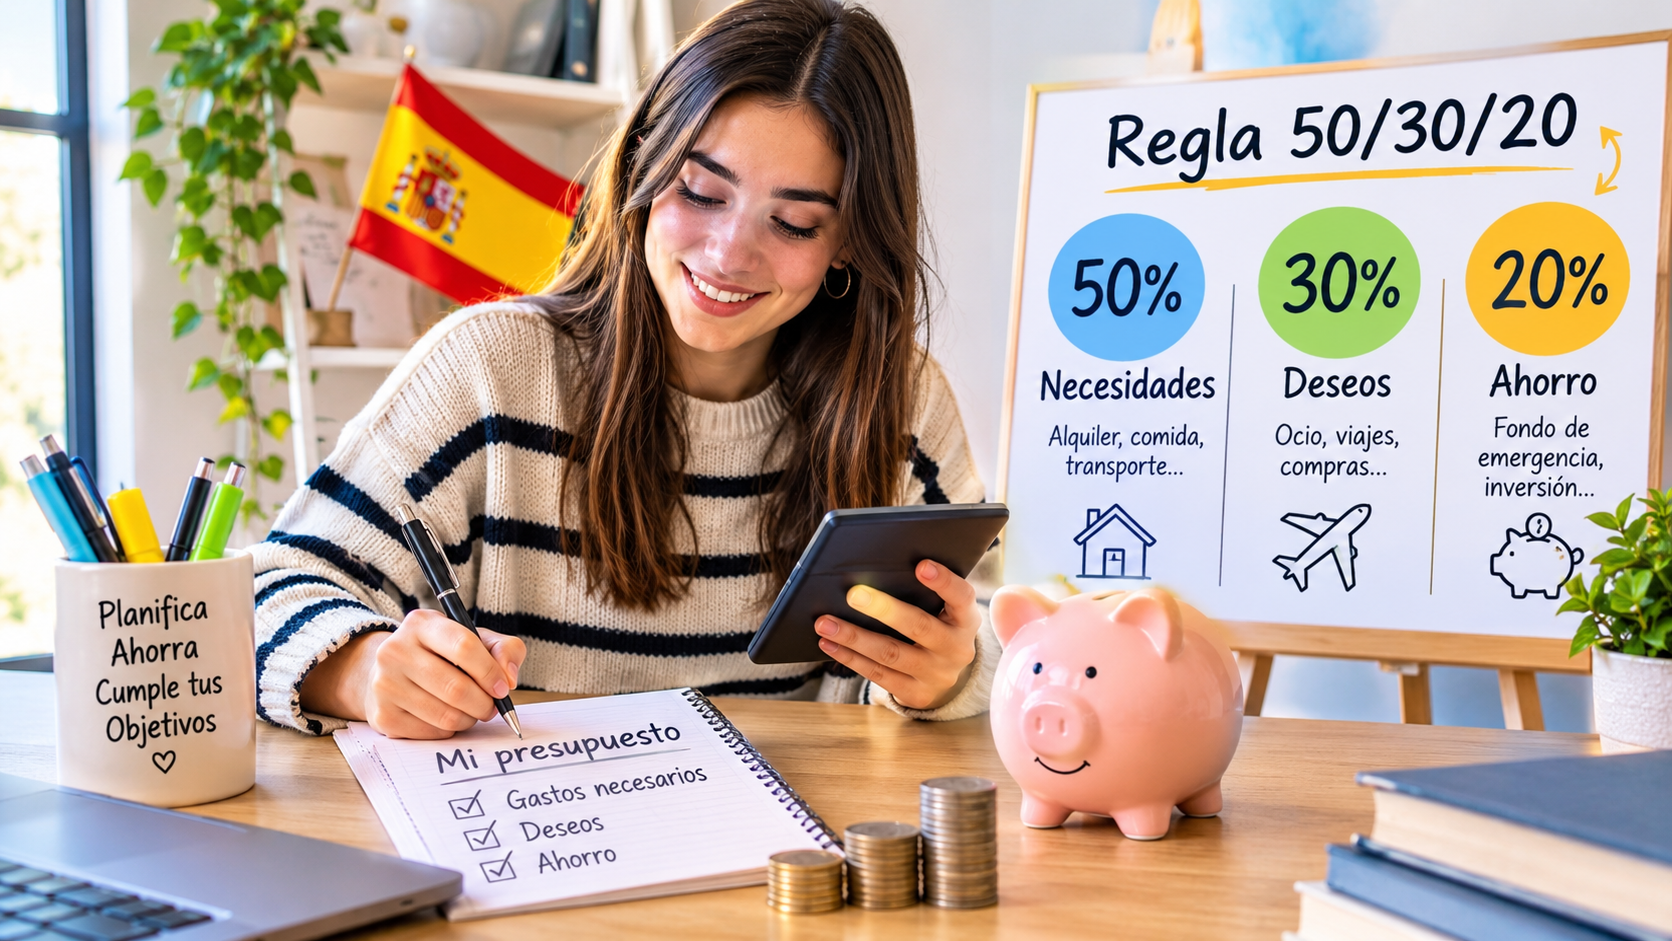
    Un presupuesto mensual es un plan que reparte tu sueldo antes de gastarlo. Con la regla 50/30/20, el 50 % va a gastos necesarios, el 30 % a caprichos y el 20 % a ahorro o deudas. Solo necesitas saber cuánto ganas, cuánto gastas y ponerte un límite para cada cosa. En esta guía lo haces paso a paso, con ejemplos reales en euros.

    Última actualización: noviembre de 2026.

    Índice

    ¿Qué es un presupuesto mensual y para qué sirve?

    Un presupuesto mensual es un plan sencillo que te dice, antes de empezar el mes, a qué vas a dedicar cada euro que entra. No sirve para «gastar menos» a la fuerza, sino para decidir tú en qué gastas y evitar que el dinero desaparezca sin saber dónde.

    Si acabas de cobrar tu primer sueldo o te acabas de independizar, es la herramienta más útil que puedes aprender. Todo lo demás (ahorrar, invertir, pedir una hipoteca) se apoya en tener claro cuánto entra y cuánto sale cada mes.

    Funciona con tres datos:

    • Ingresos: lo que realmente cobras al mes después de impuestos.
    • Gastos: todo lo que pagas, tanto lo fijo como lo variable.
    • Diferencia: lo que te queda para ahorrar o lo que te falta para llegar a fin de mes.

    Por qué necesitas un presupuesto mensual

    Casi nadie llega justo a fin de mes por un gran gasto, sino por muchos pequeños que no se controlan:

    • Suscripciones que ya no usas.
    • Comer fuera «solo esta vez» varias veces por semana.
    • Compras online impulsivas.
    • Gastos anuales que no se esperan, como seguros, impuestos o averías.

    Un presupuesto mensual hace visibles esos gastos y te permite decidir cuáles merecen la pena. Además, te da tranquilidad: sabes cuánto puedes gastar sin culpa y cuánto debes apartar para tus objetivos.

    La regla 50/30/20 para tu presupuesto mensual

    Es un método muy conocido por su sencillez, popularizado por Elizabeth Warren y Amelia Warren Tyagi en el libro All Your Worth. Divide tus ingresos netos (lo que entra en tu cuenta) en tres bloques:

    Bloque Porcentaje Qué incluye
    Necesidades 50 % Alquiler o hipoteca, comida, luz, agua, internet, transporte, seguros
    Deseos 30 % Ocio, restaurantes, ropa, viajes, suscripciones
    Ahorro y deudas 20 % Fondo de emergencia, inversión, pago de préstamos

    No es una ley, es un punto de partida. Si vives en una ciudad cara y el alquiler se come más de la mitad de tu sueldo, ajusta los porcentajes. Lo importante es que el ahorro sea lo primero que separas, no lo que sobra al final.

    Ejemplo de presupuesto mensual con 1.200 € netos

    Así quedaría el reparto con un sueldo de 1.200 € al mes:

    Bloque Porcentaje Importe
    Necesidades 50 % 600 €
    Deseos 30 % 360 €
    Ahorro 20 % 240 €

    Con 600 € para necesidades, quizá no te llegue si pagas un alquiler tú solo. En ese caso puedes usar un reparto 60/20/20: 720 € de necesidades, 240 € de deseos y 240 € de ahorro. Un presupuesto mensual que se ajusta a tu realidad funciona mejor que uno perfecto que no cumples.

    Cómo hacer tu presupuesto mensual en 5 pasos

    Paso 1: calcula tus ingresos netos

    Apunta lo que cobras cada mes después de impuestos. Si tus ingresos cambian, usa la media de los últimos tres meses o, mejor, el mes más bajo. Así tu presupuesto mensual no depende de que sea un buen mes.

    Paso 2: apunta todos tus gastos

    Revisa los extractos del banco de los últimos dos o tres meses y clasifica cada gasto como necesidad, deseo o ahorro. Aquí aparecen muchas sorpresas: la mayoría de la gente descubre gastos pequeños que ni recordaba.

    Paso 3: fija tus límites

    Aplica la regla 50/30/20 o ajústala a tu caso. Escribe un importe máximo para cada categoría. Un límite claro es más fácil de cumplir que una intención vaga como «gastar menos».

    Paso 4: automatiza el ahorro

    El día que cobras, programa una transferencia automática a una cuenta de ahorro. Si el dinero ya no está en tu cuenta corriente, no lo gastas sin pensar. Es el truco que más funciona.

    Paso 5: revisa tu presupuesto mensual cada mes

    Dedica 15 minutos al final de cada mes a comprobar qué cumpliste. Corrige lo que no funcionó y repite. Con dos o tres meses de práctica, el hábito se vuelve casi automático.

    Ejemplo práctico de presupuesto mensual con 1.500 € netos

    Veamos un caso ficticio para entenderlo mejor. Laura cobra 1.500 € netos al mes y comparte piso. Como el alquiler pesa bastante, su reparto es 60/20/20:

    Concepto Tipo Importe al mes
    Alquiler (piso compartido) Necesidad 500 €
    Luz, agua e internet Necesidad 90 €
    Supermercado Necesidad 220 €
    Transporte Necesidad 45 €
    Móvil Necesidad 15 €
    Reserva para gastos anuales Necesidad 30 €
    Total necesidades (60 %) 900 €
    Ocio y salidas Deseo 150 €
    Restaurantes Deseo 65 €
    Ropa Deseo 60 €
    Suscripciones Deseo 25 €
    Total deseos (20 %) 300 €
    Ahorro (20 %) Ahorro 300 €

    Con este presupuesto mensual, Laura ahorra 3.600 € al año sin pasar privaciones, y sabe exactamente cuánto puede gastar en ocio cada mes sin sentir culpa. Son cifras de ejemplo: ajústalas a tus propios precios.

    Qué gastos incluir en tu presupuesto mensual

    Para que el presupuesto no falle, apunta los tres tipos de gasto:

    • Gastos fijos: siempre son iguales, como el alquiler, la hipoteca, el móvil o el seguro mensual.
    • Gastos variables: cambian cada mes, como la compra, el transporte o el ocio.
    • Gastos anuales o esporádicos: llegan una vez al año, como un seguro, un impuesto, las vacaciones o los regalos.

    Los gastos anuales son los que más descuadran un presupuesto mensual, porque se olvidan hasta que llegan. La solución es dividirlos entre 12 y apartar esa cantidad cada mes:

    Gasto anual (ejemplo) Importe al año Aparta al mes
    Seguro del coche 360 € 30 €
    Regalos de Navidad 240 € 20 €
    Vacaciones 600 € 50 €
    Total 1.200 € 100 €

    Herramientas para llevar tu presupuesto mensual

    Puedes empezar con lo más simple. La mejor herramienta es la que vas a usar de verdad:

    • Una hoja de cálculo (Excel o Google Sheets): gratis, personalizable y perfecta para empezar.
    • Una libreta: funciona si apuntas los gastos a diario.
    • Una app de finanzas personales: útil si prefieres tenerlo todo automatizado. Antes de instalarla, comprueba qué datos pide y su política de privacidad.

    Si quieres seguir aprendiendo con una fuente oficial, el portal Finanzas para Todos, impulsado por el Banco de España y la CNMV, tiene guías y herramientas gratuitas sobre cómo elaborar un presupuesto y cuidar tus finanzas.

    Errores comunes al hacer un presupuesto mensual

    • Hacerlo demasiado estricto: si no te dejas ningún capricho, lo abandonarás en dos semanas.
    • Olvidar los gastos anuales: divídelos entre 12 y apártalos cada mes.
    • No tener un fondo para imprevistos: sin colchón, cualquier avería rompe el plan.
    • No revisarlo: un presupuesto que no se mira no sirve.
    • Usar ingresos que no son seguros: cuenta solo con lo que de verdad vas a cobrar.

    Trucos para que tu presupuesto mensual funcione

    1. Págate primero a ti: separa el ahorro el mismo día que cobras.
    2. Usa dos cuentas: una para los gastos del mes y otra solo para ahorrar.
    3. Revisa las suscripciones cada tres meses y cancela las que no uses.
    4. Espera 48 horas antes de cualquier compra que no sea necesaria.
    5. Ponle nombre a tus objetivos: «viaje», «entrada del coche» o «fondo de emergencia» motivan más que «ahorrar».

    Preguntas frecuentes sobre el presupuesto mensual

    ¿Qué porcentaje del sueldo debería ahorrar?

    Una referencia habitual es el 20 %, pero lo importante es empezar. Si ahora solo puedes ahorrar el 5 %, ya es un buen comienzo y puedes subirlo poco a poco.

    ¿La regla 50/30/20 sirve en España?

    Sirve como guía. Dependiendo de lo que cueste el alquiler en tu ciudad, tendrás que ajustar los porcentajes, por ejemplo a 60/20/20.

    ¿Qué hago si mis ingresos son variables?

    Calcula tu presupuesto mensual con el mes en que menos ingresaste y guarda lo que sobre en los meses buenos para cubrir los malos.

    ¿Cada cuánto debo revisar mi presupuesto?

    Una vez al mes es suficiente. Hazlo siempre el mismo día para crear el hábito.

    ¿Hace falta apuntar cada gasto pequeño?

    Al principio sí, durante uno o dos meses, para descubrir en qué se va tu dinero. Después puedes controlar solo las categorías grandes.

    ¿Cuánto tarda en notarse un presupuesto mensual?

    Normalmente en dos o tres meses ya ves resultados: menos sorpresas a fin de mes y un ahorro que empieza a crecer.

    Conclusión

    Hacer un presupuesto mensual no consiste en privarte, sino en que tú decidas en qué gastas. Empieza hoy con la regla 50/30/20, ajústala a tu realidad y revísala cada mes. Con constancia, el ahorro deja de ser un deseo y se convierte en un hábito.

    Resumen en 5 puntos:

    1. Calcula tus ingresos netos.
    2. Apunta todos tus gastos de los últimos meses.
    3. Reparte con la regla 50/30/20 (o ajústala a tu caso).
    4. Automatiza el ahorro el día que cobras.
    5. Revisa tu presupuesto mensual una vez al mes.

    Este artículo tiene carácter informativo y no constituye asesoramiento financiero personalizado. Los importes de los ejemplos son orientativos.